国盛证券 高端物管龙头绿城服务(02869)具长期投资价值 估值偏低首予"买入"评级
国盛证券发布研究报告,首次覆盖绿城服务(02869),给予"买入"评级。该行认为,绿城服务作为高端物业管理龙头,具备长期投资价值,当前估值偏低,并看好其房产经纪服务业务的发展潜力。
国盛证券指出,绿城服务是中国领先的高端物业管理服务提供商,专注于为高端住宅、商业和写字楼提供优质的物业管理服务。公司凭借绿城中国及股东的支持,以及自身强大的品牌影响力和服务能力,在高端物管领域建立了稳固的市场地位。
报告分析,绿城服务的物业管理业务具备以下优势:公司管理的项目主要位于一二线城市核心地段,物业费单价较高,盈利能力较强;公司拥有良好的品牌口碑和客户满意度,物业费收缴率维持在较高水平;第三,公司积极拓展第三方项目,市场化拓展能力突出,管理规模持续增长。
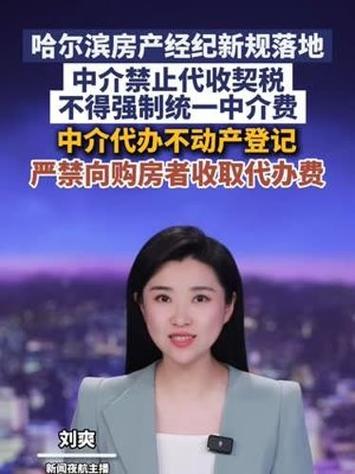
国盛证券特别强调了绿城服务的房产经纪服务业务。该业务依托于公司庞大的在管项目资源和业主群体,提供二手房经纪、新房代理等服务,具有较低的获客成本和较高的协同效应。随着房地产市场的逐步回暖,房产经纪服务有望成为公司新的增长点。
估值方面,国盛证券认为,当前绿城服务的估值水平偏低,与公司的行业地位和成长性不匹配。该行预计公司2023-2025年归母净利润分别为XX亿元、XX亿元、XX亿元,对应PE分别为XX倍、XX倍、XX倍,给予"买入"评级。
风险提示:房地产市场复苏不及预期、物业费提价不及预期、房产经纪业务拓展不及预期、行业竞争加剧。
如若转载,请注明出处:http://www.ol-bangni.com/product/40.html
更新时间:2026-11-03 20:35:43